

Reforma Fiscal 2027: Iniciativas de reforma a la LISR y
- Noticias /
- Reforma Fiscal 2027: Iniciativas de reforma a la LISR y de Ley de Ingresos de la Federación
Publicado el lunes, 14 de septiembre de 2026
ESTATUS DEL DOCUMENTO
Iniciativa pendiente de aprobación legislativa. Su contenido puede modificarse durante el proceso parlamentario. Vigencia propuesta: 1 de enero de 2027.
La propuesta de Reforma Fiscal 2027 incorpora modificaciones relevantes que podrían impactar la determinación de impuestos de personas físicas y morales. A continuación, se presentan los principales cambios contemplados en la iniciativa.
Los cuatro cambios de mayor impacto
La iniciativa reconfigura la base gravable del ISR corporativo. Cuatro modificaciones concentran el efecto económico; el resto del paquete es, en buena medida, consecuencia o compensación de ellas.
1. Nuevo límite general a las deducciones autorizadas
Se crea el Capítulo X del Título II (artículos 78-A a 78-F). cuando las deducciones sean iguales o inferiores a 96.67% de los ingresos acumulables, sólo se disminuye el resultado de multiplicarlas por 0.9900; si exceden ese porcentaje, el tope máximo es de 96.67% de los ingresos. El excedente se aplica en los 20 ejercicios siguientes, se actualiza conforme al artículo 78-B, constituye un derecho personal no transmisible por fusión o escisión y no se considera pérdida fiscal.
2. Límite del 50% a la amortización de pérdidas fiscales
Las pérdidas fiscales de ejercicios anteriores sólo podrán disminuirse hasta por el equivalente al 50% de la utilidad fiscal del ejercicio, una vez aplicado el límite de deducciones. El remanente se conserva durante los 20 ejercicios siguientes.
3. Deducibilidad de intereses netos: de 30% a 20%
Se reforma el artículo 28, fracción XXXII, para reducir el límite de deducción de intereses netos del 30% al 20% de la utilidad fiscal ajustada. El efecto es directo sobre estructuras con financiamiento intragrupo o apalancamiento relevante.
4. Ampliación sustancial del RESICO
Personas físicas: el límite de ingresos pasa de $3.5 a $5 millones, con actualización de las tablas mensual y anual y posibilidad de reingreso. Personas morales: el umbral pasa de $35 a $50 millones y el régimen deja de ser obligatorio para convertirse en opcional.
¿A quién aplica el nuevo mecanismo de control?
A las personas residentes en México con ingresos acumulables superiores a $50 millones que determinen utilidad fiscal en el ejercicio.
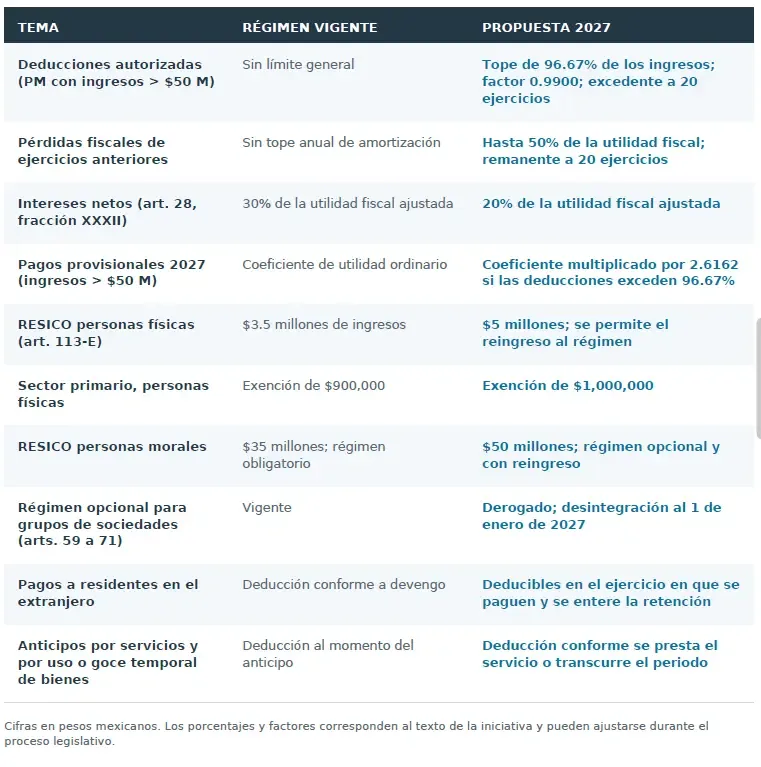
Régimen vigente frente a la propuesta
Comparativo de los umbrales y límites que cambian con la iniciativa
Otros cambios relevantes y acciones inmediatas
Capital, acciones y cuentas fiscales
Los intereses devengados no pagados y el IVA correspondiente a pasivos capitalizados dejan de formar parte del costo comprobado de adquisición de acciones y del capital de aportación (CUCA). Las aportaciones en especie consistentes en cuentas por cobrar, cesión de derechos de cobro o títulos de crédito sólo surten efecto cuando se materialicen y hasta por el importe efectivamente cobrado. La CUFIN se disminuye con las partidas que no cumplan requisitos fiscales y se exige documentación soporte de los aumentos de capital.
Grupos de sociedades
Se deroga el Capítulo del Título II (artículos 59 a 71). Las sociedades que al 31 de diciembre de 2026 tributen en el régimen opcional deberán desintegrarse el 1 de enero de 2027. El LISR diferido pendiente se entera, en términos generales, a más tardar el 31 de diciembre de 2027; el correspondiente al tercer ejercicio inmediato anterior, a más tardar el 31 de marzo de 2027.
Estímulos a la inversión
Se incorpora a la LISR la deducción inmediata de bienes nuevos de activo fijo adquiridos del 1 de enero de 2027 al 30 de septiembre de 2023, con porcentajes de 49% a 89% según el activo y la actividad, permanencia mínima de dos años y registro específico de las inversiones. Quedan excluidos mobiliario y equipo de oficina, automóviles de combustión interna, blindaje, activos no identificables individualmente y ciertas aeronaves. Se trasladan a ley los estímulos del Plan México y de los Polos de Desarrollo, no acumulables entre sí ni con otros decretos.
Deducción de inversiones en RESICO de personas morales
Se duplican los porcentajes: equipo de cómputo y herramentales al 100%; mobiliario y equipo de oficina, automóviles y transporte de carga al 50%; investigación y desarrollo tecnológico al 70%; restaurantes al 66%, entre otros. Las inversiones realizadas hasta el 31 de diciembre de 2026 conservan los porcentajes que le correspondían.
Acciones recomendadas antes del cierre de 2026
- Cuantificar el efecto del tope de 96.67% y del factor 0.9900 sobre la utilidad fiscal proyectada.
- Revisar las pérdidas fiscales acumuladas y replantear su calendario bajo el límite del 50%.
- Recalcular la capacidad de deducción de intereses con el umbral de 20% y revisar el financiamiento.
- En grupos de sociedades: preparar la desintegración y el calendario de entero del ISR diferido.
- Anticipar el plan de inversiones 2027-2030 y evaluar la conveniencia del RESICO opcional.
El equipo de Impuestos de Kreston BSG está a su disposición para modelar el efecto de estas disposiciones en su caso particular y para acompañar la toma de decisiones antes del cierre del ejercicio.
→ [Agenda un reunión con nuestros especialistas]
Ley de Ingresos de la Federación 2027
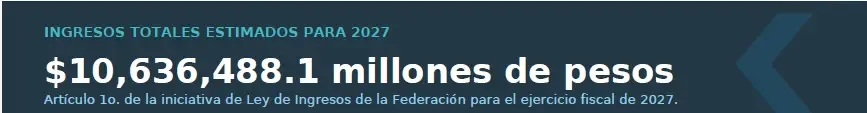
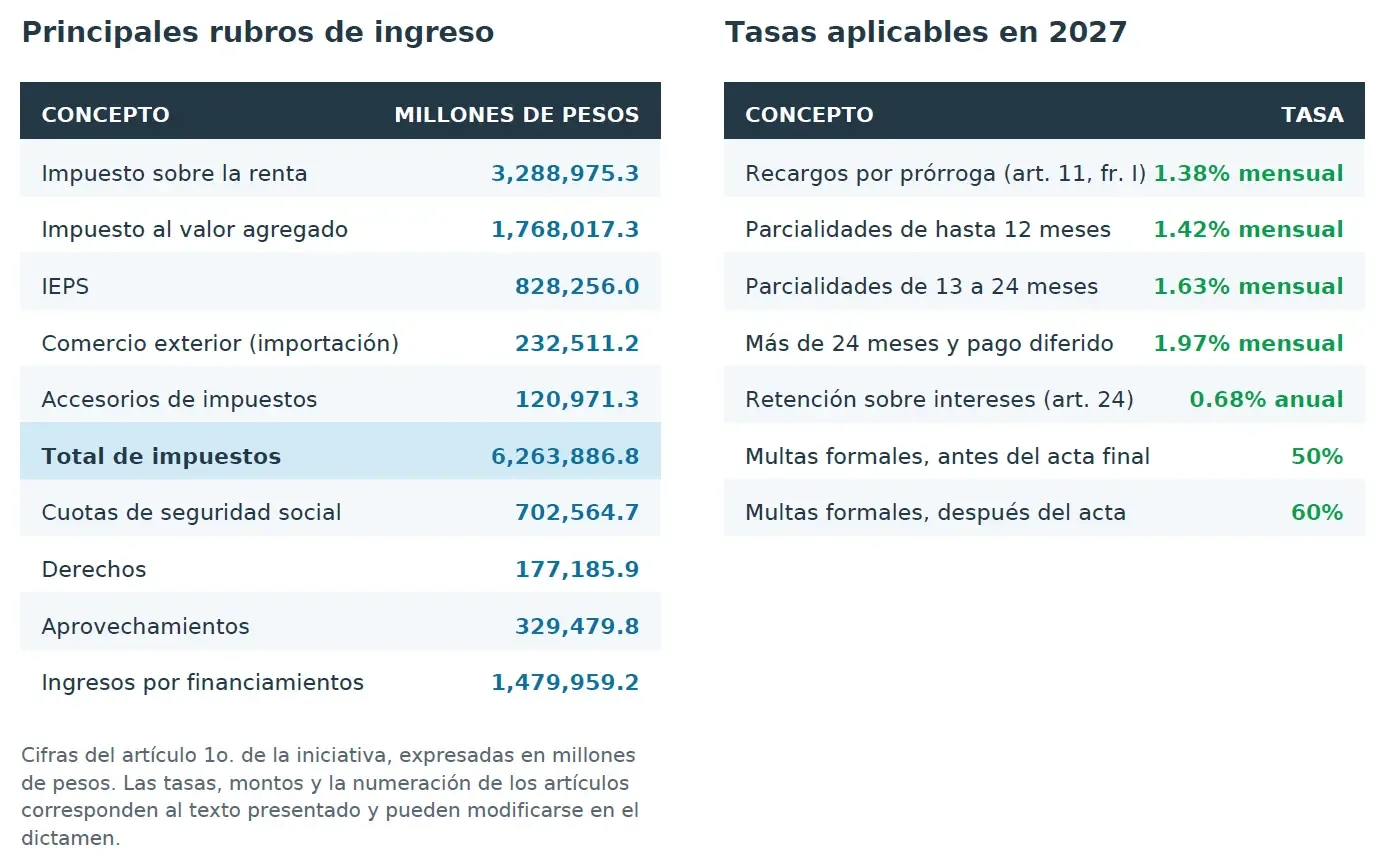
La iniciativa de Ley de Ingresos acompaña a la reforma a la LISR y fija las cifras de recaudación estimada, las tasas de recargos, la retención sobre intereses y los estímulos fiscales vigentes durante el ejercicio.
Medidas relevantes
Plataformas tecnológicas
Retención del 2.5% a personas morales que enajenen bienes o presten servicios por internet, homologada con la tasa máxima del RESICO de personas físicas; 20% cuando no proporcionen el RFC.
Estímulo por uso de autopistas de cuota
El límite de ingresos de los beneficiarios baja de $300 a $250 millones. Se mantiene el acreditamiento de hasta 50% del gasto en peaje y se excluye a partes relacionadas conforme al artículo 179 de la LISR.
Diésel, biodiésel y minería
Se conservan los estímulos por diésel para actividades empresariales con ingresos menores a $60 millones y para transporte de carga o pasaje, y el acreditamiento del derecho especial sobre minería para ingresos menores a $50 millones.
Techo de endeudamiento
Endeudamiento neto interno de hasta 1.7 billones de pesos y endeudamiento neto externo de hasta 13,500 millones de dólares.
Los cambios descritos están sujetos al proceso de discusión y aprobación legislativa. Por ello, resulta conveniente monitorear su desarrollo y analizar su posible efecto en cada caso particular.
Cordialmente;
Kreston BSG México
Autor: Carlos Sierra, socio de Impuestos Kreston BSG Querétaro
Para más información, escríbenos a ventas@krestonbsg.com.mx o ubica tu oficina más cercana en www.krestonbsg.com.mx/contacto
Nuestro objetivo es generar una red de confianza con nuestros clientes para ser el apoyo en alcanzar objetivos empresariales. Somos una red de firmas con presencia en más de 110 países, expertos en ofrecer servicios de consultoría fiscal, auditoría, legal y contable a nivel nacional. Todo lo escrito en este espacio es para el beneficio de los lectores, sin embargo, para una aplicación correcta de temas específicos es necesario recurrir a nuestros especialistas. Para más información visita www.krestonbsg.com.mx
Blogs Relacionados