

Repatriación de capitales 2026 vs propuesta 2027
- Noticias /
- Repatriación de capitales 2026 vs propuesta 2027
Publicado el jueves, 24 de septiembre de 2026
Durante 2026, el Gobierno Federal implementó un programa para retornar o ingresar a México recursos mantenidos en el extranjero mediante el pago de una tasa preferencial de ISR del 15%. La Iniciativa de Ley de Ingresos para 2027 propone reducir dicha tasa al 7.5%, lo que incrementaría de manera significativa el atractivo económico del esquema.
No obstante, la decisión no debe evaluarse únicamente por el ahorro fiscal. La experiencia del programa de 2017 demuestra que la autoridad puede revisar, incluso años después, el origen de los recursos, la correcta aplicación del beneficio, el destino de la inversión y su permanencia en México.
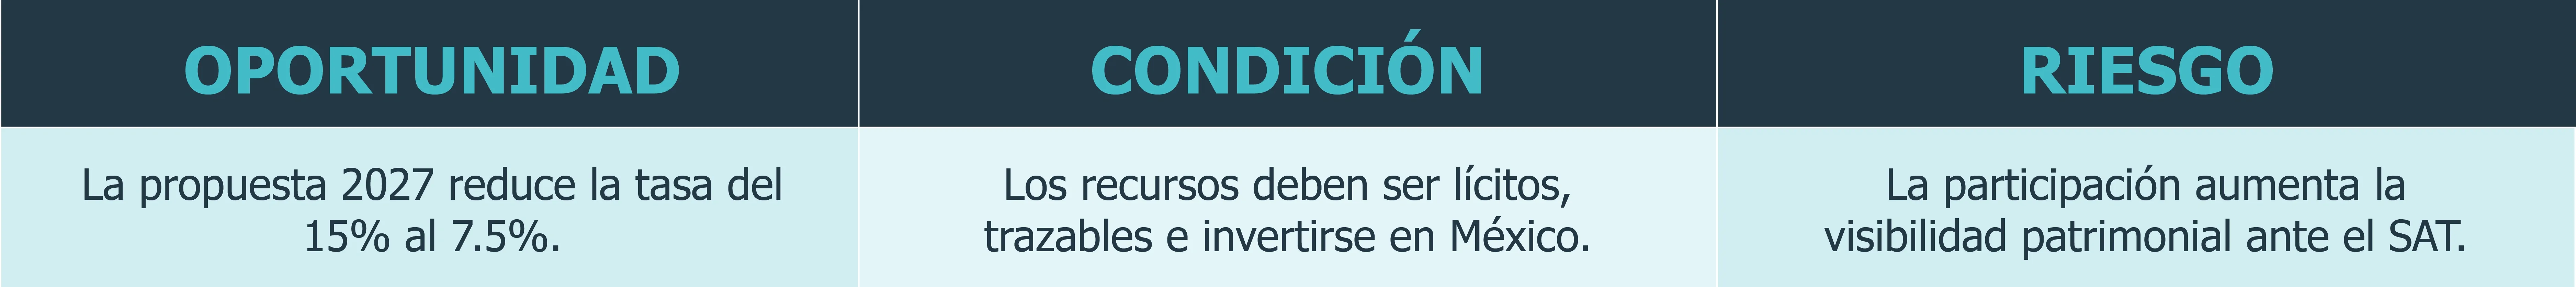
Pregunta clave para el empresario: ¿existe documentación y sustancia económica suficientes para defender el origen, la titularidad y la legalidad de los recursos ante una revisión futura?
¿Qué busca el programa?
El objetivo formal es incentivar que recursos mantenidos fuera de México regresen al sistema financiero nacional y se destinen a actividades productivas, generación de empleo, pago de determinados pasivos o inversiones autorizadas.
- Incrementar la recaudación fiscal inmediata.
- Canalizar recursos hacia inversión en territorio nacional.
- Obtener mayor visibilidad y trazabilidad sobre activos mantenidos en el extranjero.
La trazabilidad es un componente central del análisis. El contribuyente obtiene una tasa preferencial, mientras que la autoridad recibe información financiera y patrimonial que puede contrastar con declaraciones fiscales, intercambios internacionales de información y registros corporativos.
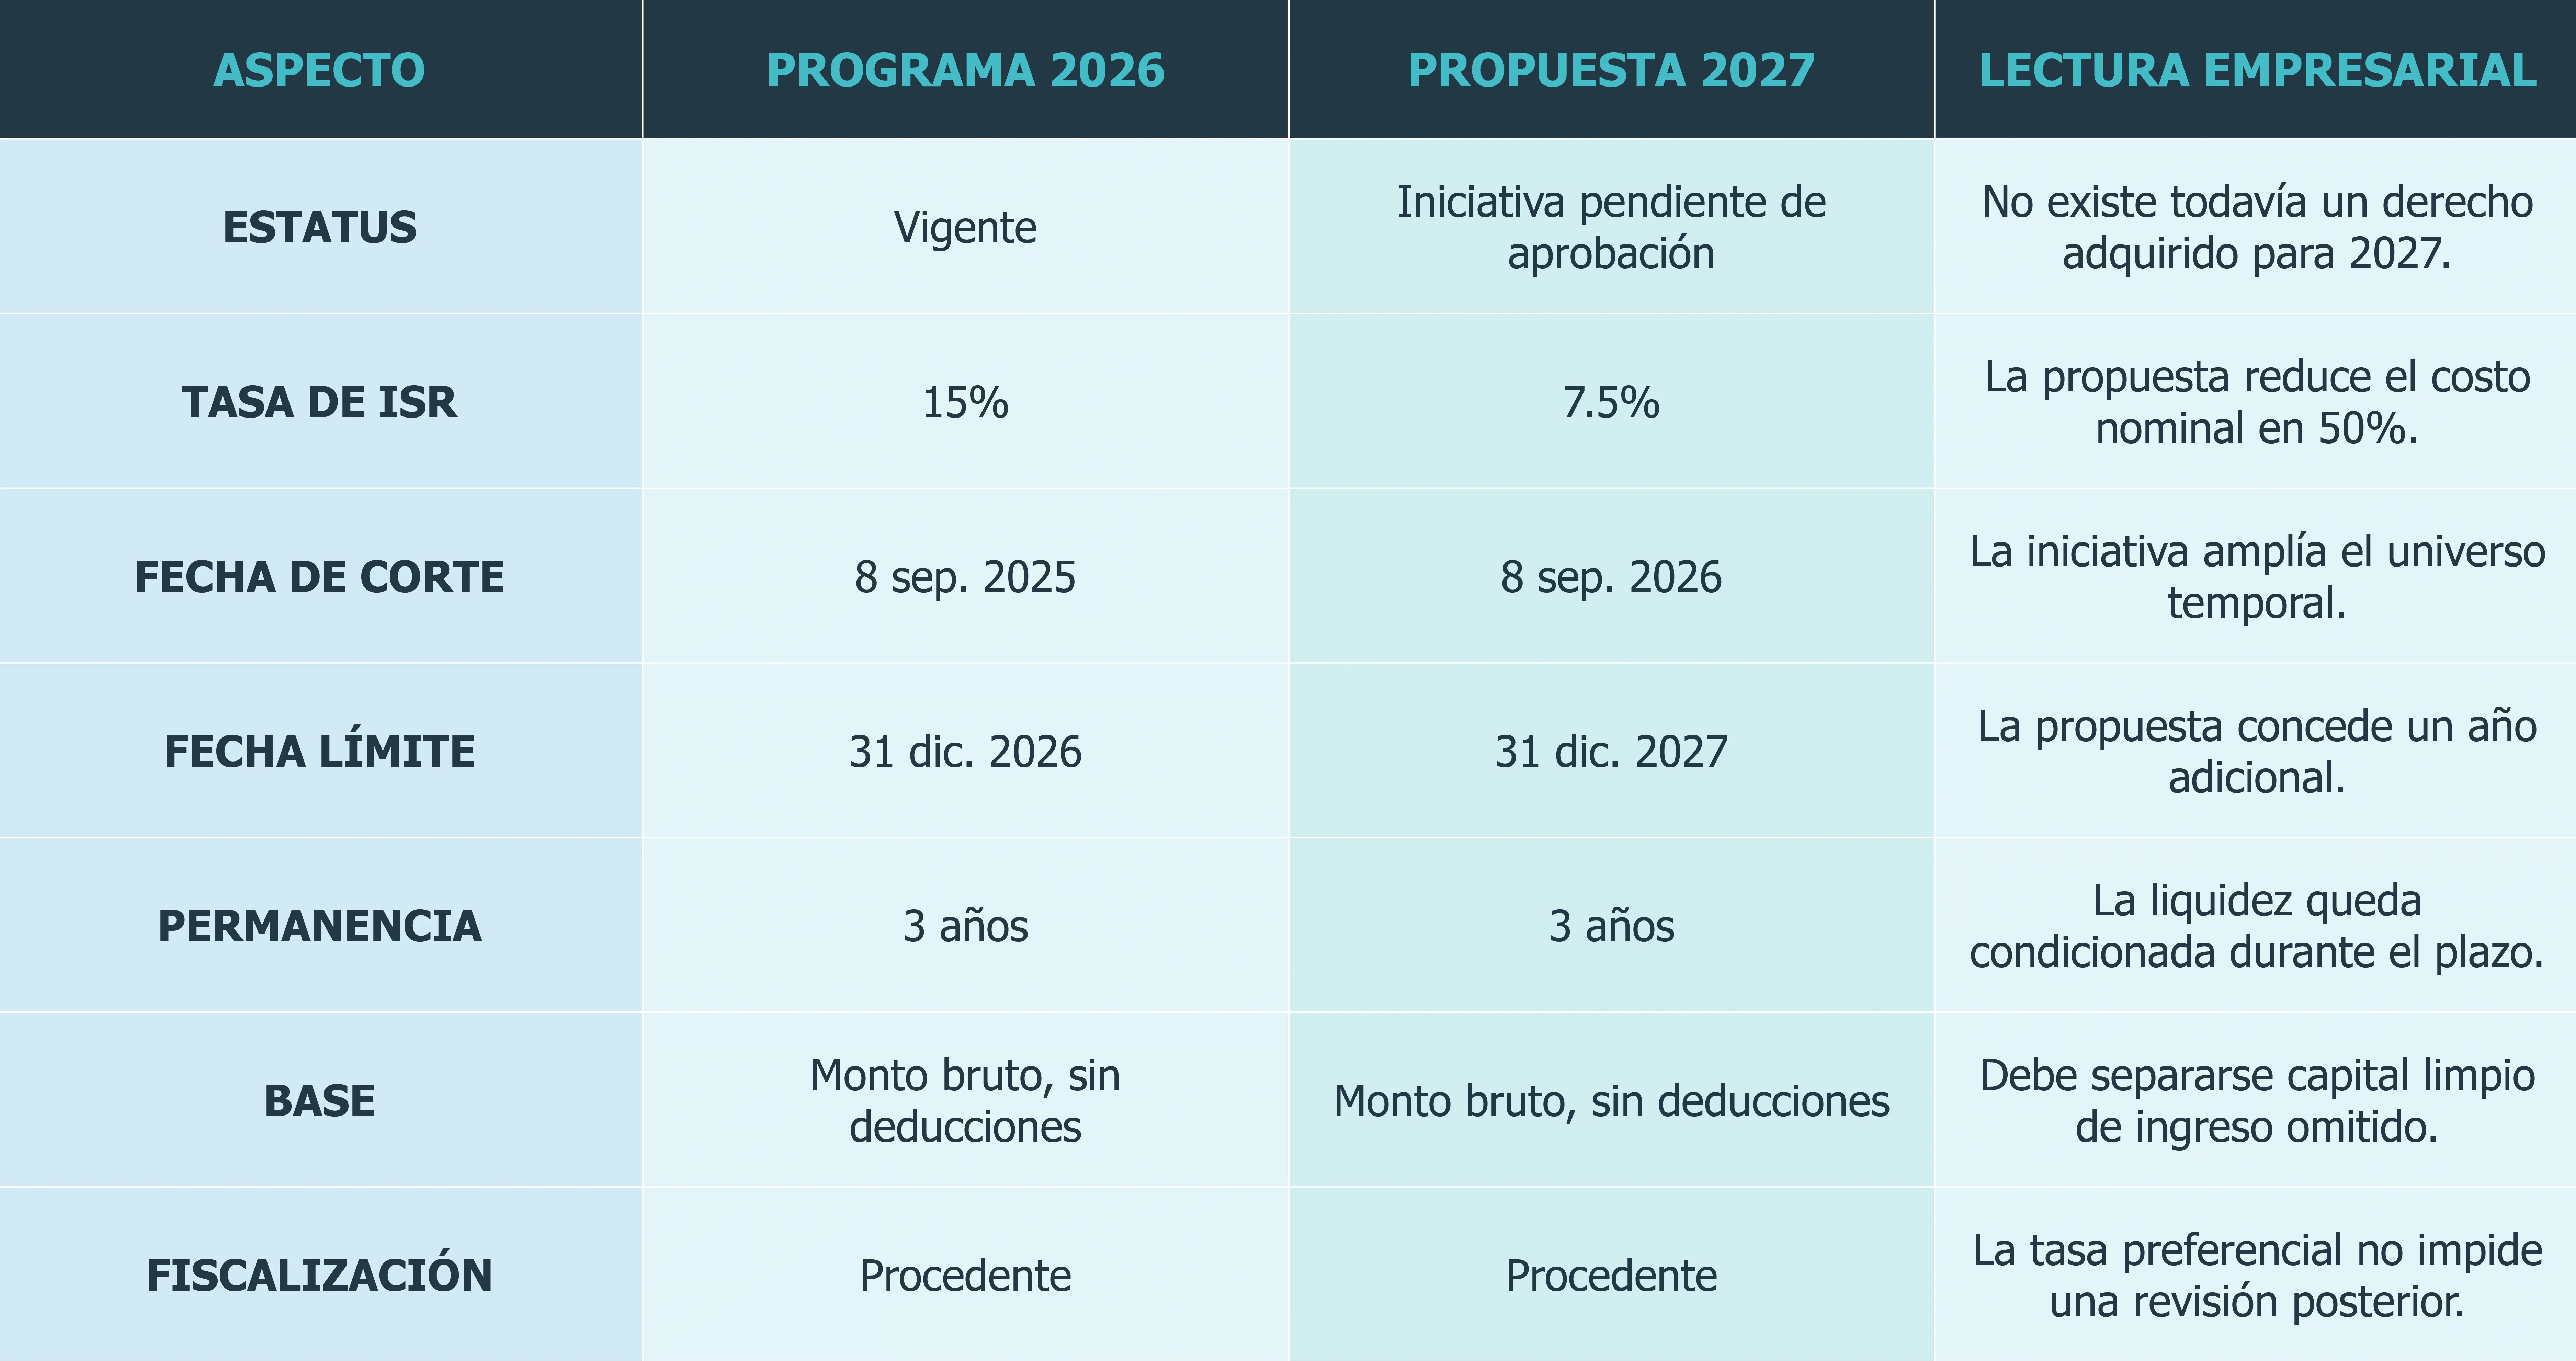
Comparativo ejecutivo
Programa de repatriación 2026
El programa vigente está previsto en el Artículo Vigésimo Cuarto Transitorio de la Ley de Ingresos de la Federación para 2026. Se dirige a personas físicas, personas morales y residentes en el extranjero con establecimiento permanente en México que mantengan recursos de procedencia lícita fuera del país.
- Tasa preferencial de ISR del 15%.
- Aplicación sobre el monto total retornado, sin deducción alguna.
- Recursos mantenidos en el extranjero hasta el 8 de septiembre de 2025.
- Retorno o ingreso a México a más tardar el 31 de diciembre de 2026.
- Inversión y permanencia en territorio nacional durante al menos tres años.
ALERTA EJECUTIVA El pago del 15% no elimina las facultades de comprobación del SAT ni regulariza automáticamente obligaciones informativas, estructuras extranjeras o contingencias distintas del ISR comprendido en el programa.
Propuesta de repatriación 2027
La Iniciativa de Ley de Ingresos para 2027 propone un nuevo esquema con condiciones económicamente más atractivas. Al 21 de septiembre de 2026, la medida aún está sujeta al proceso legislativo y puede modificarse antes de su aprobación.
- Reducción de la tasa preferencial del 15% al 7.5%.
- Inclusión de recursos mantenidos en el extranjero hasta el 8 de septiembre de 2026.
- Retorno o ingreso a México hasta el 31 de diciembre de 2027.
- Permanencia mínima de tres años en inversiones autorizadas.
Impacto económico ilustrativo
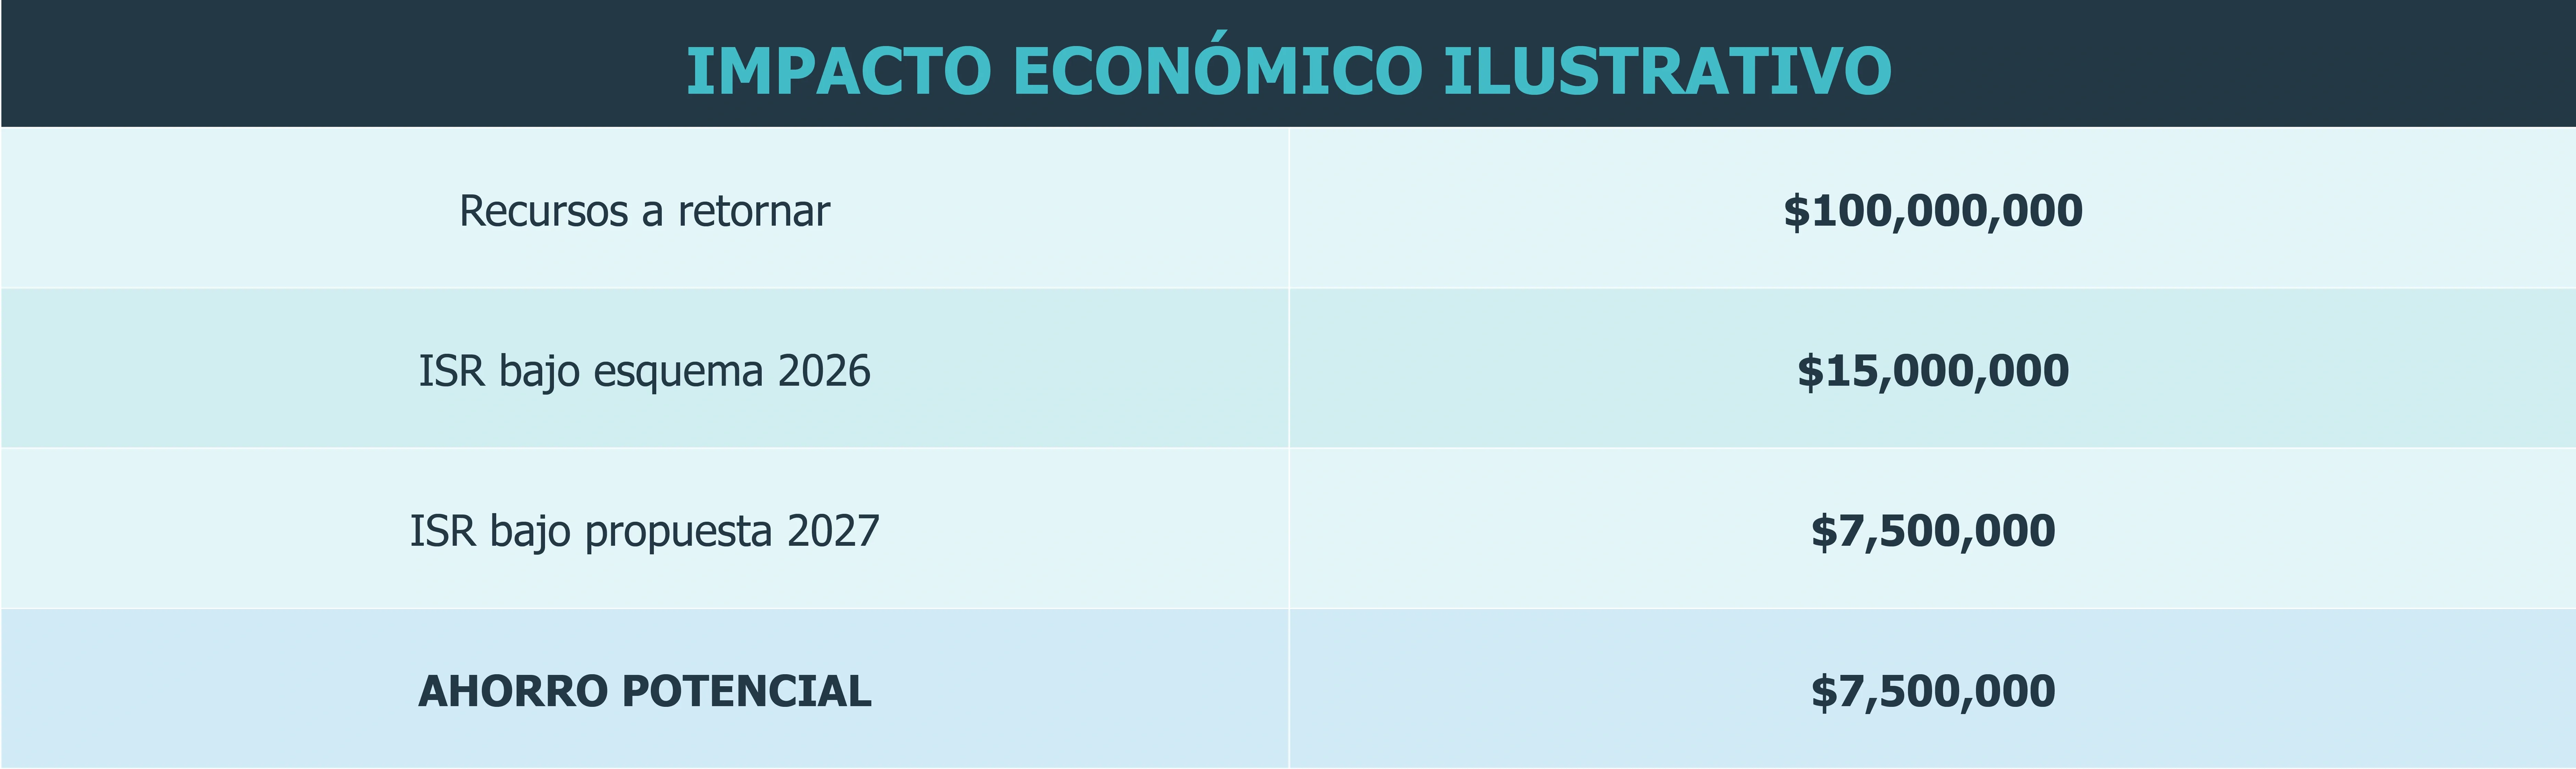
El ahorro potencial es relevante, pero esperar a 2027 implica asumir el riesgo de cambios legislativos, fiscalización previa, pérdida de documentación, variaciones cambiarias o restricciones específicas en las reglas definitivas.
Programa 2017
En 2017, México implementó un programa similar con una tasa preferencial del 8%. La Auditoría Superior de la Federación reportó 5,414 contribuyentes adheridos y un ISR causado cercano a $20,434.7 millones. Posteriormente se documentaron revisiones enfocadas en el cumplimiento de los requisitos del decreto.
- Origen y existencia de los recursos en el extranjero.
- Titularidad jurídica y beneficiario económico.
- Fecha y mecánica de retorno.
- Presentación de avisos y pago correcto del impuesto.
- Destino autorizado y permanencia de la inversión.
Conclusión práctica: participar en un programa de repatriación no elimina el riesgo de fiscalización. En determinados casos, incrementa la visibilidad del contribuyente ante la autoridad.
El verdadero riesgo: la trazabilidad fiscal
Al utilizar el programa, la autoridad obtiene una ruta verificable de los recursos y puede conocer, entre otros elementos:
- Instituciones financieras y países de origen.
- Titulares, estructuras jurídicas y beneficiarios controladores.
- Fechas, montos y cuentas involucradas.
- Destino final de la inversión en México.
- Movimientos posteriores durante el periodo obligatorio.
No puede afirmarse, sin evidencia específica, que el programa sea una “trampa” deliberada. Sí existe, no obstante, un riesgo estructural: el contribuyente revela información patrimonial detallada y el beneficio queda condicionado al cumplimiento estricto de requisitos que pueden ser revisados posteriormente.
Evaluación previa recomendada
- Situación fiscal histórica Identificar si los recursos ya pagaron impuestos en México y detectar ingresos, declaraciones u obligaciones pendientes.
- Origen y trazabilidad Reconstruir documentalmente cómo se generaron, transfirieron, invirtieron y conservaron los fondos.
- Calidad documental Validar estados de cuenta, contratos, declaraciones, actas corporativas, préstamos, herencias, donativos y demás soportes.
- Beneficiario controlador Confirmar que la estructura jurídica extranjera coincida con la realidad económica y patrimonial.
- Exposición a fiscalización Cuantificar el costo potencial si el beneficio fuera desconocido, incluyendo ISR, actualización, recargos y multas.
- Planeación patrimonial Definir el vehículo, destino, plazo y gobierno documental antes de retornar los recursos.
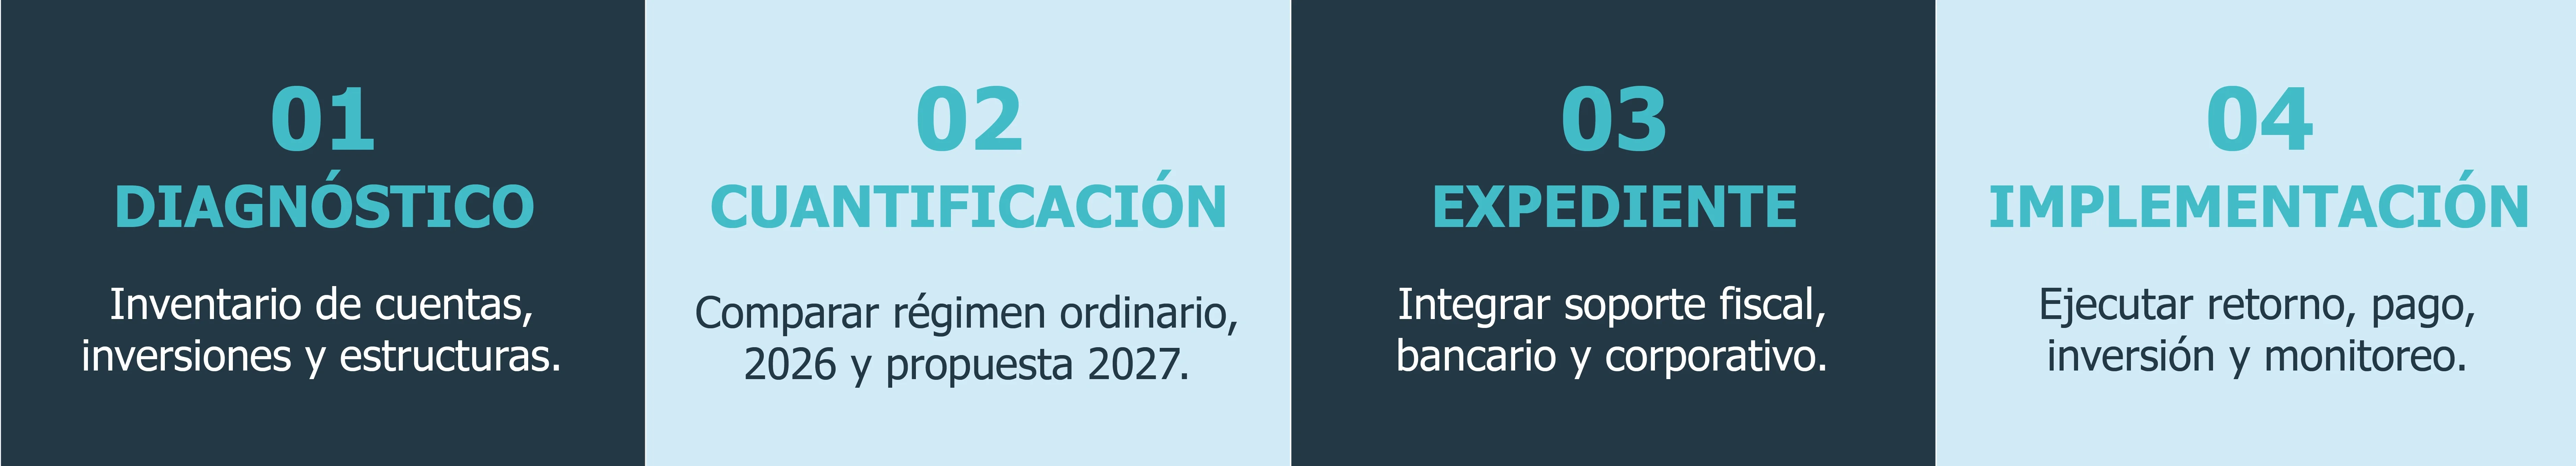
Ruta de decisión sugerida
Conclusiones para empresarios
La propuesta de 2027 resulta considerablemente más atractiva que el programa 2026 debido a la reducción de la tasa del 15% al 7.5%. Para patrimonios relevantes, la diferencia puede representar un ahorro sustancial.
Sin embargo, la decisión no debe limitarse a la tasa. La autoridad mantiene intactas sus facultades de revisión y puede verificar, incluso años después, el origen, la titularidad, el retorno, la inversión y la permanencia de los recursos.
La tasa preferencial puede representar una oportunidad extraordinaria; la falta de preparación documental puede convertirla en una contingencia fiscal significativa.
Acompañamiento profesional
La conveniencia de adherirse a un programa de repatriación de capitales debe analizarse individualmente, considerando el beneficio inmediato, la situación patrimonial, el origen y trazabilidad de los recursos, las contingencias históricas y la capacidad de acreditar el cumplimiento de los requisitos.
En Kreston BSG contamos con especialistas en materia fiscal, patrimonial, corporativa y de prevención de lavado de dinero que pueden apoyar a empresarios, grupos familiares y empresas en la evaluación integral de inversiones y estructuras internacionales, la cuantificación de riesgos, la preparación de expedientes de soporte y el diseño de estrategias de regularización patrimonial y fiscal.
Si usted o su empresa mantienen recursos, inversiones o estructuras patrimoniales en el extranjero, ponemos a su disposición la experiencia de Kreston BSG para realizar un diagnóstico preventivo y evaluar la viabilidad de aprovechar estos programas con una perspectiva integral de cumplimiento, protección patrimonial y seguridad jurídica. |
¿Tu empresa está preparada para cumplir con las obligaciones? → [Agenda una cita]
Cordialmente,
Kreston BSG México
Autor: Carlos Saucillo, socio de Impuestos de Kreston BSG Puebla.
Nota importante: La información relativa a 2027 corresponde a una iniciativa sujeta al proceso legislativo. Este documento es de carácter ejecutivo e informativo y no sustituye un análisis fiscal, legal o patrimonial individual.
Nuestro objetivo es generar una red de confianza con nuestros clientes para ser el apoyo en alcanzar objetivos empresariales. Somos una red de firmas con presencia en más de 110 países, expertos en ofrecer servicios de consultoría fiscal, auditoría, legal y contable a nivel nacional. Todo lo escrito en este espacio es para el beneficio de los lectores, sin embargo, para una aplicación correcta de temas específicos es necesario recurrir a nuestros especialistas.
Blogs Relacionados